
भारत सरकार के पूर्व सचिव श्री ई. ए. एस. सर्मा का केंद्रीय वित्त मंत्री को पत्र
(अंग्रेजी पत्र का अनुवाद)
सेवा में,
श्रीमती निर्मला सीतारमण
केंद्रीय वित्त मंत्री
आदरणीय श्रीमती सीतारमण,
मैं 15 अक्टूबर, 2026 को आपको लिखे गए अपने पिछले पत्र का संदर्भ दे रहा हूँ, जिसमें मैंने IDBI बैंक में केंद्र की 30.48% तक की हिस्सेदारी और LIC की 30.24% तक की हिस्सेदारी को कनाडाई कंपनी ‘फेयरफैक्स’ को 52,878 करोड़ रुपये में बेचने के प्रस्ताव पर कानूनी, वित्तीय और नैतिक चिंताएं जताई थीं। इस सौदे के बाद, केंद्र के पास 15% और LIC के पास 19% हिस्सेदारी शेष रह जाएगी।
आईडीबीआई के प्रस्तावित विनिवेश पर मेरा पिछला पत्र पढ़ें।
इसके बाद, 18 अक्टूबर 2026 के एक पत्र में, मैंने राष्ट्रपति से अपील की और अपनी चिंताओं को फिर से दोहराया। मेरी मुख्य चिंता IDBI की हिस्सेदारी के लिए वित्तीय बोलियां आमंत्रित करने की अत्यंत अपारदर्शी प्रक्रिया को लेकर थी। इस प्रक्रिया से ऐसा आभास होता था कि इसे वित्तीय विवेक और पारदर्शिता की अनदेखी करके, बिक्री की प्रक्रिया को जल्दबाजी में पूरा करने के उद्देश्य से तैयार किया गया था।
राष्ट्रपति से की गई मेरी अपील पढ़ें।
उस पत्र में, मैंने राष्ट्रपति से अपील की कि वे IDBI के विनिवेश की वैधता और औचित्य की स्वतंत्र जांच का आदेश दें, और इसके नतीजों को संसद में चर्चा के लिए पेश करें। इसमें न केवल IDBI का विनिवेश, बल्कि अन्य केंद्रीय सार्वजनिक क्षेत्र के उपक्रमों के विनिवेश की उपयुक्तता पर भी विचार किया जाना चाहिए। मैंने मांग की कि जब तक ऐसी जांच पूरी नहीं हो जाती, तब तक सरकार IDBI का स्वामित्व और प्रबंधन नियंत्रण फेयरफैक्स को सौंपने के अपने फैसले को रोक कर रखे।
सिद्धांत रूप में, सरकार का सार्वजनिक संपत्तियों के विनिवेश को उनके प्रबंधन में सुधार या अतिरिक्त वित्तीय संसाधन जुटाने के नाम पर सही ठहराना गलत है। सार्वजनिक संपत्तियों को किसी विदेशी इकाई को सौंप देना तो और भी अधिक आपत्तिजनक है, जैसा कि IDBI के मामले में प्रस्तावित है।
यह हास्यास्पद है कि सरकार को IDBI का प्रबंधन करने के लिए खुद पर या LIC पर तो भरोसा नहीं है, लेकिन वह फेयरफैक्स जैसी विदेशी कंपनी पर भरोसा कर रही है—जो भारत में सार्वजनिक जमा और निवेश से कमाए गए मुनाफे को वापस कनाडा ले जाती है।
मूल्यांकन और बोली प्रक्रिया पर सवाल
कृपया 14 अक्टूबर 2026 को DIPAM द्वारा जारी की गई उस बेहद उलझी हुई प्रेस विज्ञप्ति को याद करें, जिसमें सरकार और LIC की हिस्सेदारी के लिए ‘फेयरफैक्स’ को सफल बोलीदाता चुने जाने को सही ठहराने की कोशिश की गई थी। राष्ट्रपति को लिखे अपने पत्र में, मैंने निम्नलिखित चिंताएं उठाई थीं:
DIPAM के विशेषज्ञों ने 94.42 रुपये प्रति शेयर का ‘बेंचमार्क रिज़र्व प्राइस’ (न्यूनतम आरक्षित मूल्य) तय किया था। इसी आधार पर, जनवरी 2026 में DIPAM ने वित्तीय बोलियां आमंत्रित की थीं, जिसे बैंक की वास्तविक नेट वर्थ (शुद्ध संपत्ति मूल्य) का सबसे सटीक पैमाना माना गया था। जिन दो विदेशी एजेंसियों तक यह बोली प्रक्रिया सीमित रह गई थी, उनकी ओर से आए प्रस्ताव इस रिज़र्व प्राइस से कम थे।
उस समय, जब प्रतिस्पर्धा बहुत कम थी और बोलियां IDBI की नेट वर्थ के बराबर नहीं थीं, तो सरकार को अन्य बोलीदाताओं (जिसमें अन्य सार्वजनिक क्षेत्र के बैंक भी शामिल हो सकते थे) के लिए बोली प्रक्रिया खोल देनी चाहिए थी। इसके बजाय, सरकार ने बहुत ही बनावटी तरीके से मूल्यांकन के अन्य तरीकों का सहारा लिया, ताकि पहले तय किए गए रिज़र्व प्राइस से 19.5% कम कीमत को सही ठहराया जा सके।
इसके बाद, कनाडाई बोलीदाता ने 81 रुपये प्रति शेयर की पेशकश की, जिसके आधार पर सरकार ने जल्दबाजी में IDBI की कुल 60.72% हिस्सेदारी उसी बोलीदाता को बेचने का फैसला पक्का कर दिया।
यह स्पष्ट नहीं है कि सरकार ने IDBI की नेट वर्थ का सही ढंग से आकलन किया था या नहीं, और क्या इसमें बैंक की ज़मीन-जायदाद की संभावित कीमत को भी शामिल किया गया था।
उदाहरण के लिए, हैदराबाद के एक बहुत विकसित इलाके में IDBI के पास 50 एकड़ से ज़्यादा ज़मीन है। तेलंगाना राज्य सरकार द्वारा हाल ही में की गई एक नीलामी से पता चला कि वहां ज़मीन की बाज़ार कीमत 269 करोड़ रुपये प्रति एकड़ है। इस हिसाब से, सिर्फ हैदराबाद में मौजूद IDBI की ज़मीन की कीमत ही 13,450 करोड़ रुपये होनी चाहिए। अगर बैंक की अन्य शहरी संपत्तियों का भी इसी तरह मूल्यांकन किया जाए, तो उसकी कुल ज़मीन-जायदाद की कीमत बहुत ज़्यादा हो सकती है—जो कि 52,878 करोड़ रुपये की स्वीकृत बोली राशि से कहीं अधिक होगी।
हाल ही में, ‘बिज़नेस वर्ल्ड’ की एक खोजी रिपोर्ट में DIPAM की आंतरिक टिप्पणियां सामने आई हैं, जो जनवरी 2026 में बोलियां रद्द होने के बाद लिए गए फैसलों के बारे में हैं। उस रिपोर्ट ने मेरी बात की पूरी तरह से पुष्टि कर दी है।
आईडीबीआई-फेयरफैक्स सौदे पर ‘बिजनेस वर्ल्ड’ की जांच पढ़ें।
यह विडंबना है कि सरकार ने समझदारी दिखाते हुए विनिवेश पर आर्थिक मामलों की मंत्रिमंडलीय समिति (CCEA) के फैसले की समीक्षा करने के बजाय, 29 अक्टूबर 2026 को एक और प्रेस विज्ञप्ति जारी की, जिसमें पहले लिए गए फैसले को सही ठहराने की कोशिश की गई। यह स्पष्टीकरण भी उतना ही उलझा हुआ है, जितना कि पहले वाला था।
सरकार की 29 अक्टूबर की प्रेस विज्ञप्ति पढ़ें।
उदाहरण के लिए, प्रेस विज्ञप्ति में कहा गया है:
“14.10.2026 के प्रेस नोट में स्पष्ट रूप से बताया गया है कि बोली लगाने के लिए पहले से कोई तय मानक (बेंचमार्क) नहीं होता है। बोली लगाने वाले खुद मूल्यांकन करते हैं और गोपनीय तरीके से अपनी बोलियां जमा करते हैं। उद्यम का निष्पक्ष मूल्यांकन करने के लिए स्वतंत्र एजेंसियों को काम पर रखा जाता है, जिसका उपयोग बाद में जमा की गई बोलियों की उचितता जांचने के लिए एक तुलनात्मक आधार के रूप में किया जाता है। इसलिए, बोली से तय हुई कीमत और तुलनात्मक मूल्यांकन, एक-दूसरे से अधिक या कम हो सकते हैं।
“इस स्थिति से निपटने के लिए, प्रस्ताव निवेदन के अनुच्छेद 5.3.6(iii) में पहले से ही एक प्रावधान रखा गया है: ‘यदि सबसे ऊंची बोली लगाने वाले की वित्तीय बोली, रिज़र्व प्राइस से कम होती है, तो भारत सरकार आगे की कार्रवाई तय करेगी और इस संबंध में भारत सरकार द्वारा लिए गए किसी भी फैसले पर QIPs बाद में कोई सवाल नहीं उठा सकेंगे’।”
प्रस्ताव निवेदन के अनुच्छेद 5.3.6 का मकसद DIPAM को ऐसी प्रक्रिया अपनाने की छूट नहीं देता, जो जनहित के खिलाफ हो। अगर DIPAM और सरकार ने IDBI के सही मूल्य का ठीक से आकलन किया होता और यह सुनिश्चित करने की कोशिश की होती कि सरकार और LIC की हिस्सेदारी की बिक्री से अधिकतम रकम मिले, तो जब बोलियां 94.42 रुपये प्रति शेयर के ‘रिजर्व प्राइस’ से कम रह गईं, तब उन्हें नीलामी की प्रक्रिया रद्द कर देनी चाहिए थी।
उन्हें प्रतिस्पर्धा का दायरा बढ़ाना चाहिए था और केवल शॉर्टलिस्ट किए गए बोलीदाताओं से ही नहीं, बल्कि SBI जैसे सार्वजनिक क्षेत्र के वित्तीय संस्थानों से भी नई बोलियां आमंत्रित करनी चाहिए थीं, ताकि कीमत का अधिक सटीक पता चल सके।
इस संदर्भ में, मैं बताना चाहूंगा कि सुप्रीम कोर्ट ने हाल ही में एक ऐसे ही मामले में कहा था कि सार्वजनिक संपत्तियों के लिए बेहतर कीमत पाने के लिए सरकारी निकाय नीलामियां रद्द कर सकते हैं। कोर्ट ने यह भी कहा कि अगर ऐसा फैसला जनहित और पारदर्शिता को ध्यान में रखकर लिया गया हो, तो इसे “न तो मनमाना कहा जा सकता है और न ही अनुचित”।
सुप्रीम कोर्ट की टिप्पणी पर रिपोर्ट पढ़ें।
IDBI की भूमि संपत्तियां और वित्तीय प्रदर्शन
सितंबर 2023 में IDBI के लिए DIPAM द्वारा जारी ‘रिक्वेस्ट फॉर क्वालिफिकेशन’ (RFQ) में मूल्यांकन की पद्धति को विस्तार से बताया गया था, जिसका उल्लेख अनुच्छेद 3.1 में किया गया है। विशेष रूप से, इसमें यह शर्त रखी गई थी कि IDBI की ज़मीन-जायदाद का मूल्यांकन मौजूदा बाज़ार कीमतों के आधार पर किया जाना चाहिए।
ध्यान देने वाली बात यह है कि IDBI के पास सात शहरों में 120 संपत्तियां हैं: मुंबई में 68, पुणे में 20, चेन्नई में 9, अहमदाबाद में 7, कोलकाता में 6, और दिल्ली तथा हैदराबाद में 5-5 संपत्तियां हैं। जैसा कि ऊपर बताया गया है, अकेले हैदराबाद में मौजूद 50 एकड़ ज़मीन की बाज़ार कीमत 13,450 करोड़ रुपये से अधिक है। इससे IDBI की अन्य संपत्तियों की संभावित कीमत का अंदाज़ा लगाया जा सकता है। इन सभी संपत्तियों की कुल कीमत, फेयरफैक्स द्वारा लगाई गई 52,878 करोड़ रुपये की बोली से कहीं अधिक हो सकती है।
यह रिक्वेस्ट फॉर क्वालिफिकेशन (RFQ) सितंबर 2023 में जारी किया गया था, जिसमें मूल्यांकन की पद्धति को पूरी तरह से स्पष्ट किया गया था। तब से अब तक दो साल से अधिक का समय बीत चुका है। जब जनवरी 2026 में DIPAM ने रिज़र्व प्राइस (न्यूनतम कीमत) 94.42 रुपये प्रति शेयर तय किया, तो यह मान लेना उचित होगा कि DIPAM ने अपने ही दिशा-निर्देशों का पालन किया है और IDBI की सही कीमत का सबसे सटीक पैमाना इसी को माना है।
जैसे ही फेयरफैक्स ने कम बोली लगाई, उस रिज़र्व प्राइस को नज़रअंदाज़ कर देना इस सौदे की निष्पक्षता और औचित्य पर गंभीर सवाल खड़े करता है।
सरकार और DIPAM का यह मान लेना कि 94.42 रुपये प्रति शेयर का रिज़र्व प्राइस IDBI की वास्तविक कीमत को नहीं दर्शाता, बहुत ही सतही सोच है। पिछले कुछ वर्षों में IDBI के समग्र प्रदर्शन में काफी सुधार हुआ है और इसके मुनाफे में भी बढ़ोतरी हुई है।
IDBI का मुनाफा 2021-22 में 2,439 करोड़ रुपये से बढ़कर 2025-26 में 9,513 करोड़ रुपये हो गया। पिछले पांच वर्षों में इसका कुल मुनाफा 28,746 करोड़ रुपये रहा, जो फेयरफैक्स के साथ प्रस्तावित सौदे से मिलने वाली कुल राशि का 54% है। इसी तरह, IDBI की प्रति शेयर कमाई 2021–22 में 2.36 रुपये से बढ़कर 2025–26 में 8.57 रुपये हो गई, जो कि 3.63 गुना की वृद्धि है।
मैंने नीचे दिए गए चार्ट में अलग-अलग अवधियों के दौरान IDBI के औसत शेयर मूल्यों की भी तुलना की है।
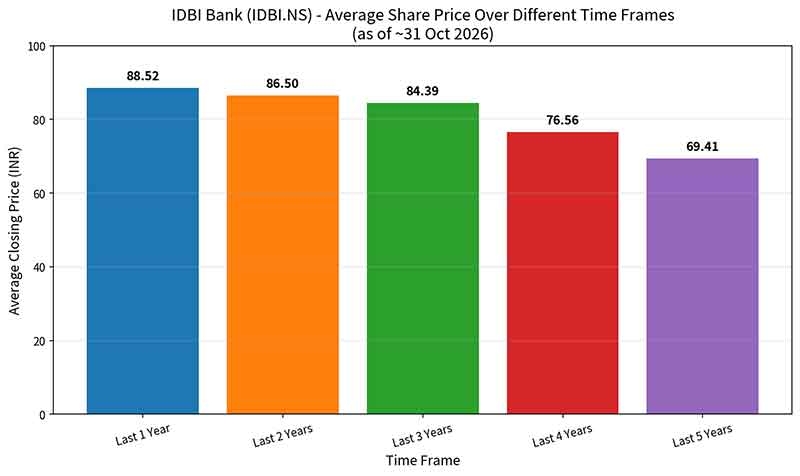
IDBI के शेयर हर साल लगातार ऊंची औसत कीमतों पर ट्रेड कर रहे हैं। 2025–26 में औसत शेयर कीमत 88.52 रुपये थी, और समय के साथ इसमें और सुधार होने की संभावना है। अगर वॉल्यूम-वेटेड औसत शेयर कीमतों को देखा जाए, तो यह बढ़ोतरी और भी अधिक होगी। 2025–26 की औसत शेयर कीमत की तुलना में भी, 81 रुपये प्रति शेयर की ट्रांजैक्शन कीमत काफी कम है।
ये तुलनाएं दिखाती हैं कि IDBI की हिस्सेदारी बेचने को लेकर सरकार और DIPAM का नजरिया सैद्धांतिक रूप से गलत है। IDBI का नियंत्रण किसी विदेशी कंपनी को सौंपने की सामाजिक लागत, उससे मिलने वाले संभावित सामाजिक लाभ से कहीं अधिक है।
एक डेवलपमेंट फाइनेंसिंग इंस्टीट्यूशन के रूप में, IDBI सामाजिक कल्याण को बढ़ावा देने में कहीं अधिक प्रभावी भूमिका निभा सकता है, बजाय इसके कि वह किसी विदेशी कंपनी के नियंत्रण में रहे। इसके अलावा, फेयरफैक्स को बहुतांश हिस्सेदारी बेचने के प्रस्ताव पर गंभीर कानूनी आपत्तियां भी हैं, जिनका जिक्र मैंने आपको लिखे अपने पिछले पत्रों में और हाल ही में राष्ट्रपति से की गई अपनी अपील में भी किया है।
सार्वजनिक संपत्तियों को निजी नियंत्रण में सौंपने के जोखिम
IDBI के विनिवेश पर सरकार और DIPAM का फैसला कितना गलत और नासमझी भरा है, इसे दक्षिण अफ्रीका में आर्सेलरमित्तल के अनुभव से समझा जा सकता है। वहां एक बड़ी स्टील मिल को चलाने के तरीके की वजह से बड़े पैमाने पर नौकरियां जाने और आर्थिक संकट पैदा होने का खतरा खड़ा हो गया है। दक्षिण अफ्रीका की सरकारी संस्था ‘इंडस्ट्रियल डेवलपमेंट कॉरपोरेशन’ इस मुश्किल में फंसी मिल को बचाने के लिए 607 मिलियन डॉलर की आर्थिक मदद देने को तैयार हो गई है।
दक्षिण अफ्रीका के सरकारी सहयोग वाले बचाव प्रयासों के बारे में और पढ़ें।
इससे दो बातें सामने आती हैं: सार्वजनिक संपत्तियों के निजी प्रबंधक सरकार को निराश कर सकते हैं, जबकि सरकार समर्थित विकास वित्त संस्थान को अगर पर्याप्त अधिकार और प्रोत्साहन दिया जाए, तो वह सरकार को सार्वजनिक संपत्तियों का प्रबंधन इस तरह से करने में मदद कर सकता है जिससे समाज को अधिक लाभ मिले।
‘बिजनेस वर्ल्ड’ की जांच से पता चलता है कि IDBI में सरकार और LIC की हिस्सेदारी को जल्दी बेचने के लिए DIPAM पर भारी दबाव था, ताकि सरकार को वित्तीय राहत मिल सके। अगर ऐसा था, तो सरकार द्वारा विनिवेश को जिस तरह से पूरा किया गया, वह और भी अधिक नासमझी भरा कदम लगता है; क्योंकि फेयरफैक्स से मिली रकम, सरकार की सालाना राजस्व प्राप्तियों की तुलना में न के बराबर है।
इस बात पर गौर करें कि 500 करोड़ रुपये से अधिक का सालाना मुनाफा कमाने वाली कंपनियों द्वारा चुकाई जाने वाली औसत प्रभावी कर दर केवल 18.85% है, जबकि 1 करोड़ रुपये से कम मुनाफा कमाने वाली कंपनियों के लिए यह दर 23.68% है। ऐसे में, वित्त मंत्रालय बड़ी निजी कंपनियों पर लागू होने वाली औसत प्रभावी कर दर को बढ़ाकर आसानी से अतिरिक्त वित्तीय संसाधन जुटा सकता है। यह कदम वैश्विक स्तर पर चल रही सोच के अनुरूप होगा।
कॉर्पोरेट कराधान और G20 पर UNRISD का वर्किंग पेपर पढ़ें।
इस तरह से जुटाए गए अतिरिक्त वित्तीय संसाधन, केंद्रीय सार्वजनिक क्षेत्र के उद्यम के विनिवेश से प्राप्त होने वाले मामूली संसाधनों से कहीं अधिक हो सकते हैं।
हितों के संभावित टकराव से और चिंताएं पैदा होती हैं।
‘बिजनेस वर्ल्ड’ की एक खोजी रिपोर्ट में एक और चौंकाने वाली बात सामने आई है। इससे पता चलता है कि जब LIC, IDBI को फेयरफैक्स को बेच रहा था, तब LIC का एक डायरेक्टर फेयरफैक्स की ही एक सहायक कंपनी के बोर्ड में शामिल था। यह ‘हितों के टकराव’ की आशंका पैदा करता है, जिससे विनिवेश प्रक्रिया की विश्वसनीयता पर सवाल उठते हैं।
रिपोर्ट से पता चलता है कि DIPAM ने IDBI की बेचने की पूरी प्रक्रिया को कितने खराब तरीके से अंजाम दिया है। हो सकता है कि आगे और भी खुलासे सामने आएं।
LIC निदेशक और फेयरफैक्स की सहायक कंपनी के बारे में ‘बिजनेस वर्ल्ड’ की रिपोर्ट पढ़ें।
स्वतंत्र जांच की मांग
ऊपर बताए गए मुद्दों को देखते हुए, मेरी मांग है कि IDBI के विनिवेश की प्रक्रिया की एक स्वतंत्र जांच कराई जाए और इसके निष्कर्षों को संसद और जनता के सामने रखा जाए। इससे विशेष रूप से IDBI और सामान्य तौर पर केंद्रीय सार्वजनिक क्षेत्र के उद्यमों के विनिवेश को लेकर सरकार के दृष्टिकोण पर एक सार्थक चर्चा हो सकेगी।
जब तक ऐसी जांच पूरी नहीं हो जाती, मेरी मांग है कि IDBI की चल रही विनिवेश प्रक्रिया को रोक दिया जाए।
भवदीय,
ई.ए.एस. सर्मा
भारत सरकार के पूर्व सचिव, विशाखापत्तनम